

服务热线
0755 - 2919 5095

时间:2026-10-30 编辑:交通信号灯 浏览:0
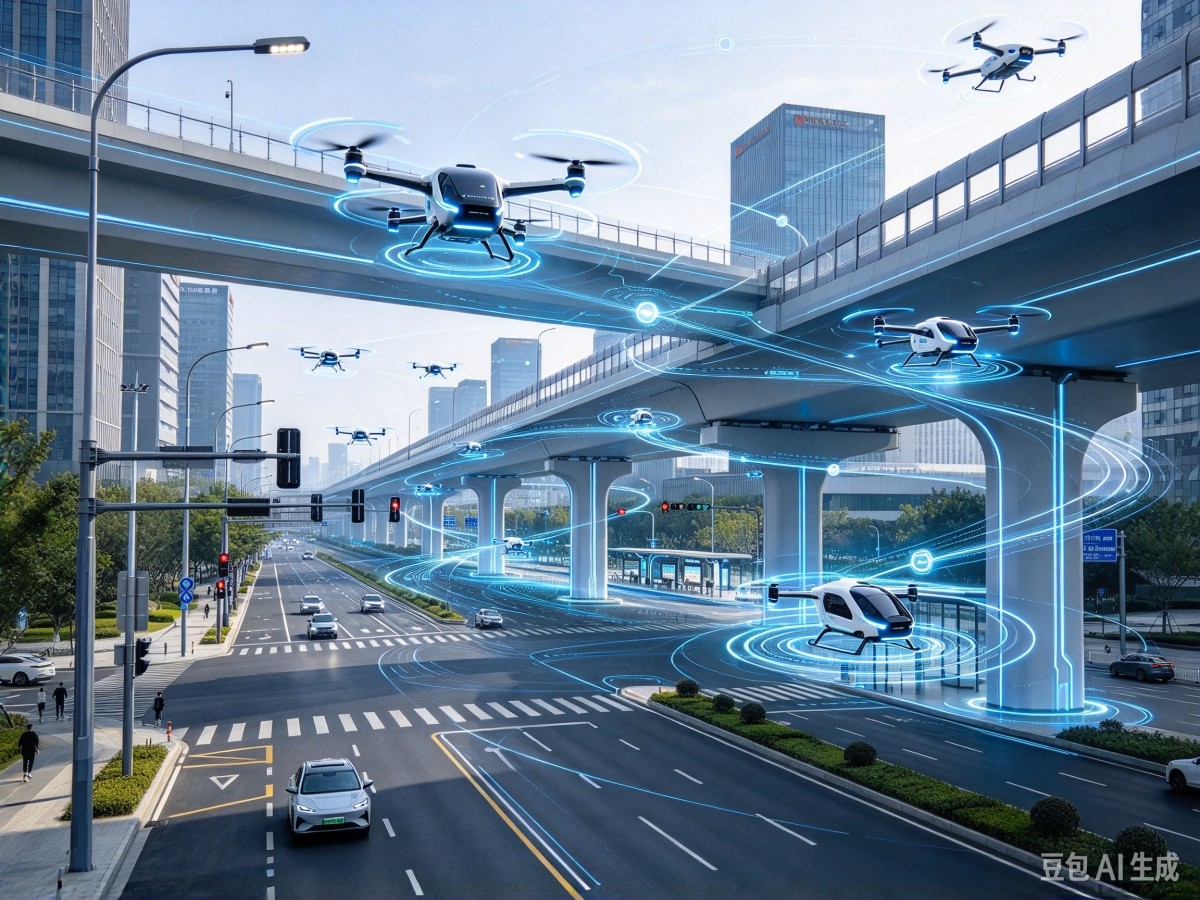
低空经济热度持续攀升,但决定其能否从“能飞”走向“常用”的,未必是飞行器本身。2026年被业内视为低空交通从试点飞行转向规模化落地的关键年份,一个越来越清晰的信号是:低空交通商业化的第一波现实推力,正来自路侧存量基建的复用,而非新建一套独立的低空设施体系。
视角切换:低空交通是存量路网能力的“第二次变现”
过去关于低空经济的讨论多集中在空域管制、适航取证和飞行安全等“天上”议题。但从交通行业视角看,低空交通的底层命题是:一种新的运输方式,如何接入已经建成、正在运行的综合交通网络。民航视角关心“能不能飞、安不安全”,交通视角关心“在哪里飞、挂在谁的预算上、数据进哪个平台”。
这一视角切换把低空交通从需要从零搭建基础设施的“新赛道”,还原为可依托既有资产、既有预算科目和既有管理主体推进的存量优化命题。政策层面已铺好制度接口。《综合运输服务发展“十五五”规划》明确提出推动低空交通运输安全有序发展,统筹布局起降设施,并指向“陆空协同”监控指挥调度体系。五部门发布的《关于加强信息通信业能力建设 支撑低空基础设施发展的实施意见》则提出,到2027年全国低空公共航路地面移动通信网络覆盖率不低于90%,研制不少于10项信息类基础设施标准,并明确“集约复用”原则,要求充分利用现有公众移动通信设施。
高速公路为什么成为最先跑通的场景
在全国各类路侧存量资产中,高速公路的复用条件最为成熟。全国公路里程已达557.89万公里,公路桥梁114.41万座。随着路网建设重心从增量扩张转向存量提质,巡检、养护和应急管理的效率压力持续上升。传统人工巡检在山区、临水临崖和桥隧内部存在大量盲区,低空飞行器恰好能以较低边际成本覆盖这些地面力量难以到达的区域。
更关键的是,高速公路沿线已沉淀一套天然适配低空作业的物理节点网络:收费站、服务区、养护工区、ETC门架、监控中心和沿线杆塔,均可经改造成为无人机起降点、机巢或通信补能节点。这些设施原本服务于地面交通管理,空间位置、供电条件和通信链路已在多年运营中趋于成熟,复用它们意味着低空作业的启动成本被压到最低一档。
落地数据已给出验证。沪渝高速汉宜段“云端鹰眼”项目从2024年试点的4台无人机、4座机舱,扩展到2026年的40台无人机、55座无人值守舱,路况巡查覆盖率达到93%,汉宜路段平均每12公里即有一座机舱,实现起降、巡航、充电、数据回传全流程24小时无人值守。西安绕城高速沿收费站部署6座智能机巢,依托20余项高速场景专项AI算法,可自动识别应急车道占用、异常停车、拥堵聚集等事件,做到秒级预警与指挥中心联动。湖南矮寨大桥无人机自动巡检项目将主跨1176米特大桥巡检覆盖率从人工模式的30%提升至70%,单次全桥巡检时间从数天压缩至6小时。
这些项目的共同特征值得注意:业主明确,即地方交投集团或高速公路运营公司;预算科目明确,巡检挂养护预算,应急挂安全预算,保畅挂营运预算;KPI可量化,巡查里程、响应时间、隐患发现率本身就是既有管理考核项。低空作业在这里不是需要额外论证“值不值得做”的新支出,而是对已有管理预算的效率替换和工具升级。
组织形态与商业模式正在变化
存量基建要真正驱动商业化,仅有单点项目还不够,还需运营主体的组织化承接。赛文研究院报告显示,全国31个省级高速公路或交通投资集团中,已有近20个设立低空经济相关专业公司,且基本集中在2025年之后成立,注册资本从500万元至20亿元不等。这些低空公司职能覆盖基础设施投资、场景运营、平台建设和产业投资,标志着公路低空应用正从“路段分散采购几架无人机”走向“集团统筹建网、基层按需购买服务”。
广东交通集团的无人机飞行服务中台是典型样本:集团层面统一建设飞控中台、AI算法库、机巢网络和技术标准,下属路段不再各自采购全套硬件,而是向集团内部低空公司采购巡检服务,以此解决设备不兼容、数据割裂和重复建设问题。这种“集团建网、基层买服务”的结构,使低空作业从一开始就嵌入现有预算流程和管理链条。
服务区则承担另一类商业化触点功能。甘肃公交建集团在太石服务区完成至临洮后地湾的无人机物流试飞,并计划沿高速公路及沿线收费站、服务区布局起降站和能源站。临沂“炒鸡无人机专线”从商城直飞高速服务区,全程约10公里,旅客从下单到取餐约20分钟,将低空物流直接嵌入服务区既有消费场景。这些尝试规模不大,但验证了一件事:服务区同时具备起降条件、电力保障和即时需求入口,是低空商业化少有的“需求侧与基础设施同处一地”的场所。
审慎的一面:存量复用不等于自动闭环
肯定路侧存量基建的驱动作用,并不意味着低空商业化已越过拐点。约束至少来自两个层面。
其一,起降设施利用率风险。 有调研显示,部分地区起降点综合利用率不足35%,乡镇末端年均利用率仅19%,而行业普遍需要60%以上利用率才能覆盖全成本。深圳已建成的大量起降点在起步阶段同样面临“设施先行、飞行量滞后”的错配。存量复用降低了建设成本,但并未自动解决“谁来飞、飞多少”的需求密度问题。
其二,“车路云”的前车之鉴。 低空基建的投资主体结构与车路云一体化高度相似,而后者在数百亿元投入后,商业化回报迟迟未能兑现,项目内部收益率普遍低于5%,终端渗透率不足导致“建设端有资产、需求端不付费”的链条断裂。低空基建的相对优势在于资产更轻——一座县域微型起降坪造价3万至8万元,静态回收期3至4年,航路数字化改造可复用现有通信设施,同等覆盖投入仅为智能道路的二十分之一。但“更轻”只意味着容错空间更大,并不等于商业化会自动发生。完整的盈利闭环尚未形成,基础设施复用标准和监视运维体系不统一仍是突出瓶颈。
结语
路侧存量基建对低空交通商业化的驱动,本质上不是技术突破叙事,而是资产效率叙事。它把低空交通从“先建基础设施、再等应用繁荣”的线性路径中拉出来,转而要求每一个低空项目回答一个更朴素的问题:它接入了哪条既有预算、服务了哪个既有管理目标、复用了哪项既有资产。汉宜高速的93%巡查覆盖率、矮寨大桥从数天到6小时的巡检效率、服务区20分钟送达的物流闭环,这些数字之所以值得关注,不是因为它们足够“前沿”,而是因为它们已在现有业主结构、预算框架和考核体系内运转起来。
低空交通商业化的第一程,大概率不会由某一款飞行器的突破来定义,而将由路侧存量资产被重新激活的深度和密度来定义。用存量换时间,用场景换闭环,这既是当前最务实的路径,也是检验低空经济是否真正走出“试点繁荣”的关键标尺。
(本文观点综合自公开行业研究与媒体报道,数据以官方发布为准。)